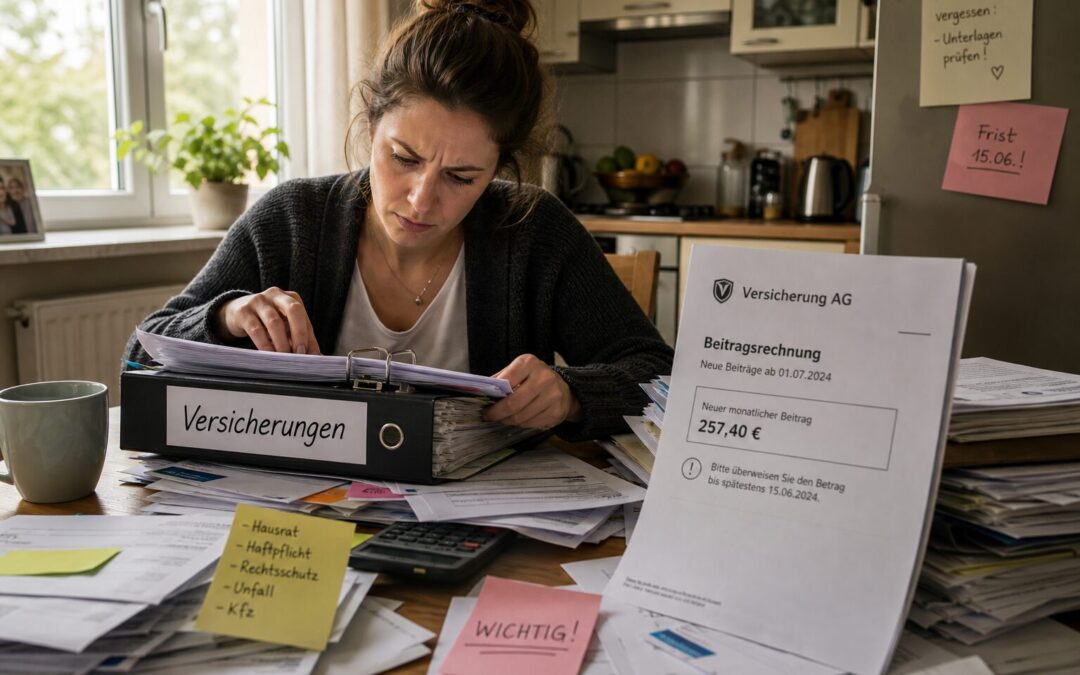
Der Brief vom Versicherer mit der neuen Beitragsrechnung liegt auf dem Küchentisch, und du suchst den passenden Vertrag im Aktenordner – vergeblich, denn die letzte Nachtragsurkunde wurde nie abgeheftet. Solche Momente häufen sich, sobald mehrere Policen gleichzeitig laufen und jede Änderung auf Papier kommt. Genau hier setzt die Frage an, ob sich ein digitaler Versicherungsordner lohnt und wie du ihn sinnvoll aufbaust.
Die kurze Antwort: Ja, ein digitaler Versicherungsordner bringt Ordnung in dein Vertragschaos, und du brauchst dafür weder teure Software noch Fachwissen. Entscheidend ist ein klares System, mit dem du jedes Dokument wiederfindest, und ein Blick auf die Fristen, bevor du Papierunterlagen entsorgst.
Wie viele Verträge dabei zusammenkommen können, zeigt ein Blick auf die Branchenzahlen: Die deutschen Versicherer übernehmen mit über 500 Millionen Verträgen Risiken von fast jedem Haushalt und Unternehmen in Deutschland, rechnerisch entfallen damit auf jeden in Deutschland lebenden Menschen mehr als sechs Versicherungsverträge. Bei dieser Menge an Policen, Nachträgen und Schriftverkehr wird aus einem Papierordner schnell ein unübersichtlicher Stapel.
Welche Dokumente gehören in den digitalen Versicherungsordner?
Bevor du loslegst, lohnt sich ein kurzer Blick darauf, was überhaupt in den digitalen Ordner gehört. Nicht jedes Schreiben vom Versicherer ist aufbewahrenswert, aber die zentralen Unterlagen solltest du griffbereit haben, egal ob analog oder digital:
- Der Versicherungsschein mit allen Nachträgen und Änderungen gehört in jeden Ordner.
- Die Allgemeinen Versicherungsbedingungen zeigen dir, was im Schadenfall tatsächlich geregelt ist.
- Beitragsrechnungen und Zahlungsnachweise belegen, dass du pünktlich gezahlt hast.
- Schriftverkehr zu Schäden, Kündigungen und Vertragsänderungen dokumentiert den Verlauf.
- Kontaktdaten des Versicherers oder deines Vermittlers erleichtern die Kommunikation im Ernstfall.
Schritt-für-Schritt-Anleitung zur Digitalisierung
Hast du diese Dokumente zusammengetragen, geht es an die eigentliche Digitalisierung. Dabei hilft eine feste Reihenfolge, damit du nichts übersiehst und am Ende tatsächlich alles wiederfindest:
- Sammle zunächst alle Papierunterlagen an einem Ort, auch die, die verstreut in Schubladen oder E-Mail-Postfächern liegen.
- Scanne oder fotografiere jedes Dokument einzeln und speichere es als durchsuchbare PDF-Datei.
- Benenne die Dateien einheitlich, etwa nach Versicherungsart, Versicherer und Datum, damit die Suche später funktioniert.
- Lege für jede Sparte einen eigenen Ordner oder eine eigene Kategorie an, statt alles in einem Stapel abzulegen.
- Sichere die digitalen Dateien an mindestens zwei Orten, etwa auf einer Festplatte und zusätzlich in einer Cloud.
- Entscheide je nach Aufbewahrungsfrist, welche Papieroriginale du behältst und welche du vernichten kannst.
Bei diesem letzten Schritt kommt die Frage nach den Fristen ins Spiel, und hier lohnt sich Zurückhaltung beim Wegwerfen. Die Verbraucherzentrale empfiehlt, Versicherungspolicen möglichst drei Jahre länger als die Versicherungsdauer aufzubewahren. Das bedeutet praktisch: Solange der Vertrag läuft, bewahrst du die Unterlagen ohnehin auf, und danach kommt noch eine Pufferzeit dazu, falls doch noch Ansprüche geklärt werden müssen. Für die Frage, was in deinem konkreten Fall gilt, zählen am Ende aber immer die Bedingungen deines eigenen Vertrags, und im Zweifel lohnt sich ein Blick in die Police oder eine Nachfrage beim Versicherer.
Vorteile eines digitalen Versicherungsordners unterwegs
Ein digitaler Ordner löst noch ein zweites Problem, das Papier nicht lösen kann: den Zugriff unterwegs. Wenn das Auto nach einem Parkrempler beschädigt ist oder beim Umzug die neue Adresse an mehrere Versicherer gleichzeitig muss, hilft es wenig, wenn die Police im Keller liegt. Digitale Dokumente lassen sich dagegen vom Smartphone aus öffnen, weiterleiten oder einem Gutachter zeigen, ganz gleich wo du gerade bist.
Wie du diese digitale Ablage konkret organisierst, lässt sich grob in drei Wege unterteilen, die sich in Aufwand und Komfort unterscheiden:
| Weg | Aufwand beim Start | Aktualität der Daten | Zugriff im Schadenfall |
|---|---|---|---|
| Papierordner weiterführen | gering, nichts ändert sich | nur so aktuell wie die Post | abhängig vom Standort des Ordners |
| Eigene digitale Ablage am PC oder in der Cloud | mittel, du scannst und benennst selbst | musst du selbst nachtragen | von überall, wenn du die Dateien dabei hast |
| Versicherungs-App mit allen Verträgen | gering, du legst Verträge selbst an | bei Maklervollmacht automatisch aktuell | von überall per Smartphone oder Browser |
Apps und Tools zur Unterstützung der Digitalisierung
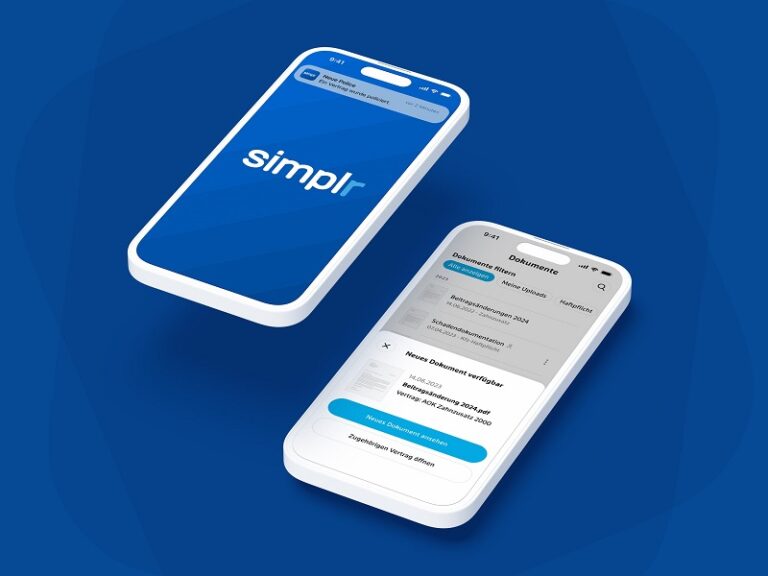
Für den mittleren Weg brauchst du vor allem Disziplin, denn jede neue Beitragsrechnung oder jeder Nachtrag muss manuell eingescannt und einsortiert werden. Genau an diesem Punkt setzt die kostenlose App simplr an, die als Web-App im Browser sowie für iOS und Android verfügbar ist: Du kannst dort Verträge aller Versicherer selbst anlegen und zu jedem Vertrag die passenden Dokumente hochladen, sodass ein zentraler Ordner entsteht, den du nicht mehr manuell pflegen musst wie eine eigene Dateistruktur.
Noch einen Schritt weiter geht der Datenservice der App: Neue Dokumente kommen dabei automatisch vom Versicherer in die App, sobald du dafür eine Maklervollmacht erteilt hast. Diese Vollmacht ist freiwillig, die App lässt sich auch ohne sie nutzen, dann allerdings mit eingeschränktem Funktionsumfang, und du kannst die Vollmacht jederzeit widerrufen. Durch die Anmeldung wird kein bestehender Vertrag verändert, aufgehoben oder neu abgeschlossen, jede Änderung braucht weiterhin deine ausdrückliche Einwilligung, und du kannst dein Konto jederzeit löschen.
Mit einer solchen Vollmacht wird im Hintergrund auch ein Maklermandat wirksam, und das lohnt sich zu verstehen, bevor du unterschreibst. Der Makler wird dabei im Auftrag des Kunden tätig, übernimmt den Schriftverkehr mit den Versicherern, begleitet dich im Schadenfall und prüft bestehende Verträge im Vergleich zu aktuellen Tarifen. Vergütet wird das in der Regel über die Courtage, die bereits im Versicherungsbeitrag enthalten ist, sodass für dich keine zusätzlichen Kosten entstehen. Wichtig bleibt: Du erteilst die Vollmacht aus freien Stücken, kannst sie jederzeit widerrufen, und jede Entscheidung über eine Vertragsänderung triffst am Ende du selbst.
Gerade im Schadenfall zeigt sich, warum sich diese Struktur auszahlt. Ein Rohrbruch, ein Auffahrunfall oder ein Einbruch verlangen schnelles Handeln, und wer dann nicht erst nach der richtigen Police suchen muss, gewinnt wertvolle Zeit. In der App lassen sich Schäden direkt melden, und ein persönlicher Ansprechpartner des Maklers unterstützt dich bei den nächsten Schritten, statt dass du allein mit dem Versicherer verhandelst.
Realistische Planung für die Digitalisierung deiner Versicherungen
Bevor du dich an die große Digitalisierung aller Ordner machst, lohnt sich ein realistischer Blick auf den Aufwand: Niemand muss an einem Abend das gesamte Archiv umkrempeln. Sinnvoller ist es, mit dem Vertrag zu beginnen, der dich aktuell am meisten beschäftigt, sei es die Kfz-Police nach einem Unfall oder die Hausratversicherung nach einem Umzug. Von dort aus arbeitest du dich Vertrag für Vertrag weiter, bis der komplette Papierordner digital abgebildet ist.
Der praktische nächste Schritt für heute ist überschaubar: Nimm dir den aktuellsten Brief eines Versicherers zur Hand, scanne ihn, benenne die Datei nach einem klaren Muster und lege sie an einem Ort ab, den du dir merken kannst. Diese erste Datei ist der Anfang deines digitalen Versicherungsordners, und jeder weitere Vertrag lässt sich nach demselben Muster ergänzen.
Häufig gestellte Fragen
Was gehört in einen digitalen Versicherungsordner?
In deinen digitalen Versicherungsordner gehören zentrale Unterlagen wie Policen, Nachtragsurkunden und wichtige Schriftstücke vom Versicherer.
Wie lange sollte ich Versicherungsunterlagen aufbewahren?
Es wird empfohlen, Versicherungspolicen mindestens drei Jahre länger als die Versicherungsdauer aufzubewahren, um eventuelle Ansprüche klären zu können.
Wie funktioniert die App simplr?
Die App simplr ermöglicht es dir, Verträge zu erstellen und Dokumente hochzuladen. Neue Dokumente können auch automatisch vom Versicherer in die App übertragen werden.
Was ist eine Maklervollmacht?
Mit einer Maklervollmacht erteilst du einem Makler die Erlaubnis, im Auftrag von dir mit den Versicherern zu kommunizieren und deine Verträge zu verwalten.
Wie starte ich mit der Digitalisierung meiner Versicherungsunterlagen?
Beginne mit dem aktuellsten Brief eines Versicherers, scanne ihn ein und lege ihn in deinem digitalen Ordner ab. Das ist der erste Schritt zur Digitalisierung.
Zu diesem Beitrag: Mit KI-Unterstützung erstellt am 04.10.2026, kann Fehler enthalten.