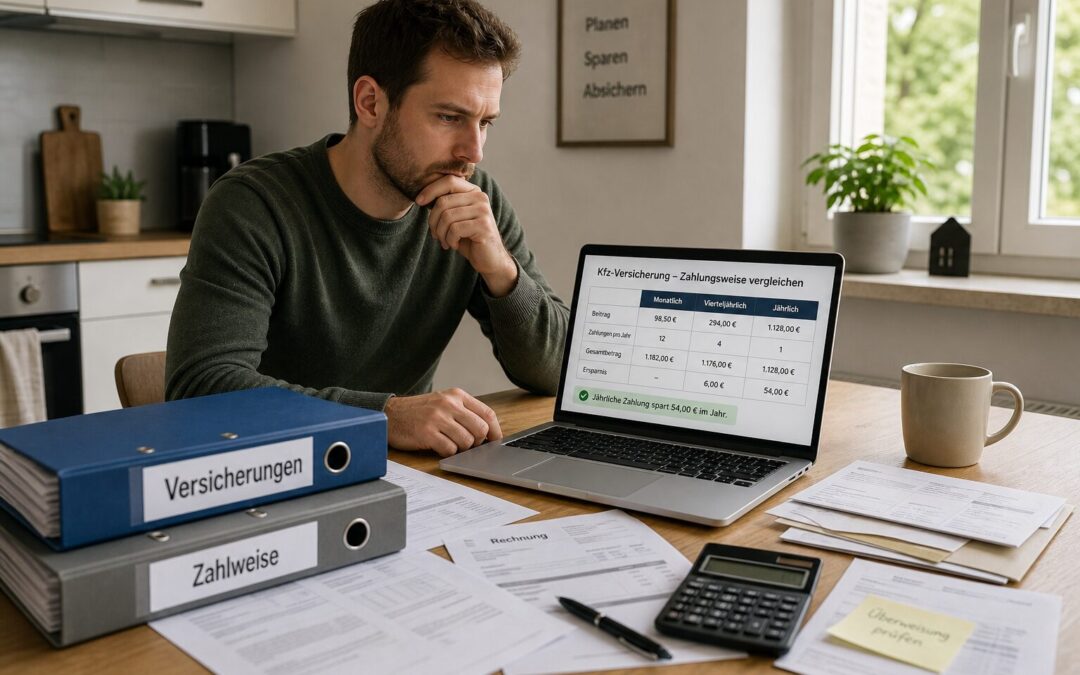
Die Zahlweise der Versicherung ist ein entscheidender Faktor, der oft übersehen wird. Wenn du deine Kfz-Versicherung jährlich oder monatlich zahlst, kann das erhebliche Auswirkungen auf deine Finanzen haben. Die Jahresrechnung deiner Kfz-Versicherung flattert ins Postfach, und der Betrag wirkt höher als erwartet. Ein Blick auf die Police zeigt: Du zahlst monatlich, und genau dafür verlangt dein Versicherer einen Aufschlag. Die Frage, ob sich eine Umstellung lohnt, lässt sich klar beantworten.
Jährlich zahlen ist in den meisten Sparten die günstigere Variante. Versicherer kalkulieren bei unterjährigen Raten einen Zuschlag ein, weil sie das Geld nicht auf einen Schlag erhalten, sondern über das Jahr verteilt einziehen müssen. Das bedeutet zusätzlichen Verwaltungsaufwand und ein höheres Risiko, dass einzelne Raten ausbleiben. Dieser Mehraufwand wird über den Beitrag an dich weitergegeben. Wie hoch dieser Aufschlag ausfällt, regelt jeder Versicherer in seinen eigenen Bedingungen, er steht in der Police oder im Antrag.
Wie groß der Unterschied ausfallen kann, zeigt eine aktuelle Untersuchung von Finanztip für 2026 zur Kfz-Versicherung. Stellten wir den Vertrag für unsere fiktiven Musterkunden von monatlicher Zahlweise auf jährliche Zahlweise um, sparten wir durchschnittlich neun Prozent des zu zahlenden Beitrags ein, heißt es dort. Auch der Wechsel von vierteljährlicher auf jährliche Zahlung brachte in der Untersuchung noch einen spürbaren Unterschied. Solche Prozentsätze sind Durchschnittswerte aus einer Stichprobe und kein Versprechen für deinen eigenen Vertrag, sie zeigen aber, dass sich ein Blick in die eigenen Unterlagen lohnt.
Unterschiede bei verschiedenen Versicherungen
Bei Sachversicherungen wie Hausrat, Haftpflicht oder Kfz ist die jährliche Zahlweise praktisch immer die günstigere Option. Anders sieht es bei Lebens- und Rentenversicherungen aus: Dort hängt es vom einzelnen Vertrag ab, ob sich eine Umstellung überhaupt lohnt, weil hier teils andere Kalkulationsmodelle greifen. Die Verbraucherzentrale Hamburg fasst das so zusammen: Bei Sachversicherungen ist immer die jährliche Zahlung günstiger. Bei Lebens- und Rentenversicherungen kommt es auf den Vertrag an. Es lohnt sich also, jeden Vertrag einzeln zu prüfen, statt pauschal umzustellen.
Für Lebens- und Rentenversicherungen gilt zudem ein Punkt, der oft übersehen wird. Die Verbraucherzentrale Hamburg weist darauf hin, dass eine monatliche Beitragszahlung meistens teurer ist, denn die Versicherer kalkulieren die Versicherungsbeiträge jährlich im Voraus und erheben einen Teilzahlungszuschlag, wenn nicht in einer Rate bezahlt wird. Wer über Jahrzehnte in eine Rentenversicherung einzahlt, zahlt diesen kleinen Aufschlag entsprechend lange mit. Ob sich eine Umstellung trotzdem rechnet, hängt auch davon ab, wie der jeweilige Vertrag die Teilzahlung kalkuliert.
Die jährliche Zahlweise hat allerdings eine Kehrseite, die viele erst merken, wenn sie kündigen wollen. Wer von monatlicher auf jährliche Zahlung umstellt, bindet sich damit zugleich an einen anderen Kündigungsrhythmus. Dazu die Verbraucherzentrale Hamburg: Mit der Umstellung auf eine jährliche Zahlung verlängert sich auch die Kündigungsfrist eines Vertrages. Es kann nur noch jährlich gekündigt werden. Das ist kein Grund, von der jährlichen Zahlweise abzusehen, aber ein Punkt, den du einplanen solltest, bevor du den Wechsel beantragst. Welche Kündigungsfristen und -termine für deinen Vertrag konkret gelten, steht in deinen Versicherungsbedingungen.
In diesem Zusammenhang lohnt sich auch ein Blick auf diesen Artikel zum Thema: Versicherungen für Studenten und Azubis: Was über die Eltern läuft und was nicht.
Zahlweise der Versicherung: Vor- und Nachteile
Um die beiden Varianten nebeneinanderzulegen, hilft ein Blick auf die wichtigsten Merkmale:
| Merkmal | Jährliche Zahlweise | Monatliche Zahlweise |
|---|---|---|
| Beitragshöhe | In der Regel ohne Zuschlag, meist günstigster Tarif | Üblicherweise mit Ratenzuschlag |
| Liquidität | Höhere Einmalbelastung im Jahr | Gleichmäßige, kleinere Belastung |
| Kündigungsfrist | Kündigung in der Regel nur zum Jahresende möglich | Oft kürzere Bindung je nach Vertrag |
| Verwaltungsaufwand | Eine Abbuchung pro Jahr | Zwölf Abbuchungen, mehr Kontobewegungen |
Welche Spalte besser passt, hängt von deiner Haushaltskasse ab. Wer kurzfristig planen will oder im Jahresverlauf schwankende Einnahmen hat, findet in der monatlichen Rate eine planbarere Belastung, auch wenn sie insgesamt teurer ist. Wer die jährliche Summe problemlos stemmen kann, spart in den meisten Sachversicherungen bares Geld, ohne an Leistung einzubüßen.
Mehr Hintergrund liefert unser Artikel zum Thema: Versicherungen nach dem Umzug: Was du ändern und melden musst.
Praktische Tipps zur Änderung der Zahlweise
Bevor du die Zahlweise änderst, lohnt sich ein strukturierter Blick in deine Unterlagen:
- Prüfe im Versicherungsschein, welche Zahlweise aktuell vereinbart ist und wie hoch ein möglicher Ratenzuschlag ausfällt.
- Vergleiche den Jahresbeitrag bei jährlicher Zahlung mit der Summe aller monatlichen Raten.
- Kläre, zu welchem Termin eine geänderte Zahlweise frühestens wirksam wird.
- Achte darauf, dass die Änderung der Zahlweise keinen neuen Vertrag mit neuer Laufzeit auslöst.
- Frage schriftlich beim Versicherer nach, wie sich die neue Zahlweise auf die Kündigungsfrist auswirkt.
Für die schriftliche Bestätigung reicht häufig eine kurze E-Mail oder ein Formular im Kundenportal des Versicherers, wichtig ist nur, dass du eine Antwort schwarz auf weiß bekommst und sie ablegst. Genau an diesem Punkt hilft eine digitale Verwaltung: Wenn du alle Verträge und die dazugehörigen Dokumente an einem Ort hast, siehst du auf einen Blick, welche Zahlweise wo gilt und wann sich etwas ändert. In der App simplr, die die Finanz- und Versicherungsmakler Sander GmbH kostenlos bereitstellt, kannst du Verträge aller Versicherer selbst anlegen und die passenden Dokumente je Vertrag hochladen, egal ob du sie über die Maklervollmacht automatisch erhältst oder einzeln ergänzt.
Tarifvergleich und Anpassung der Versicherung
Wenn du ohnehin über eine Anpassung nachdenkst, lohnt sich oft ein Tarifvergleich, nicht nur ein Wechsel der Zahlweise. Ein Makler wird im Auftrag des Kunden tätig, prüft bestehende Verträge auf Lücken und Doppelungen und vergleicht Angebote verschiedener Versicherer, ohne dass dich das zusätzlich kostet, weil die Vergütung über die im Beitrag enthaltene Courtage läuft.
Passend dazu haben wir einen weiteren Beitrag zum Thema: Versicherungsunterlagen aufbewahren: Welche Dokumente du wie lange brauchst.
Voraussetzung dafür ist eine Vollmacht, die du jederzeit widerrufen kannst und die an deinem Vertrag selbst zunächst nichts ändert: Jede Anpassung, auch die der Zahlweise, braucht weiterhin deine ausdrückliche Zustimmung. In simplr lassen sich für viele Sparten Tarife vergleichen und direkt online beantragen, und im Schadenfall meldest du den Vorgang über die App, während dich ein persönlicher Ansprechpartner des Maklers begleitet.
Als nächsten Schritt nimm dir deine aktuelle Police vor, egal ob Kfz, Hausrat, Haftpflicht oder eine Zusatzversicherung, und schau nach, welche Zahlweise dort steht und ob ein Zuschlag ausgewiesen ist. Rechne die Summe der monatlichen Raten gegen den Jahresbeitrag und entscheide auf dieser Basis, ob sich eine Umstellung für dich lohnt. Wenn du mehrere Verträge gleichzeitig durchgehen willst, ist jetzt ein guter Moment, sie einmal gesammelt an einem Ort abzulegen, statt sie einzeln aus Ordnern und Postfächern zusammenzusuchen.
Hinweis: Dieser Beitrag enthält allgemeine Informationen zu rechtlichen Fragen und ersetzt keine Rechtsberatung im Einzelfall. Eine Rechtsberatung im Einzelfall dürfen nur die dazu befugten Personen leisten, insbesondere Rechtsanwältinnen und Rechtsanwälte. Angaben ohne Gewähr; maßgeblich ist die jeweils geltende Rechtslage.
Häufig gestellte Fragen
Was sind die Vorteile einer jährlichen Zahlweise?
Die jährliche Zahlweise ist in der Regel günstiger, da Versicherer keinen Teilzahlungszuschlag erheben und du somit Geld sparen kannst.
Wie wirkt sich die monatliche Zahlweise auf die Kosten aus?
Monatliche Zahlungen können teurer sein, da Versicherer einen Zuschlag für die Teilzahlung erheben, was sich über die Jahre summieren kann.
Kann ich meine Zahlweise jederzeit ändern?
Die Änderung der Zahlweise ist in der Regel möglich, jedoch solltest du die Kündigungsfristen und Bedingungen deines Vertrags beachten.
Was muss ich beachten, bevor ich die Zahlweise ändere?
Überprüfe deine aktuellen Verträge und die damit verbundenen Kosten, um zu entscheiden, ob sich eine Umstellung für dich lohnt.
Wie kann ich meine Versicherungsunterlagen digital verwalten?
Nutze Apps wie simplr, um alle Verträge und Dokumente an einem Ort zu speichern und einfach zu verwalten.
Zu diesem Beitrag: Mit KI-Unterstützung erstellt am 20.10.2026, kann Fehler enthalten.